|
Налоговые льготы во время войны и ограничения на выезд за границу: что обсудили с бизнесом Днепропетровщины
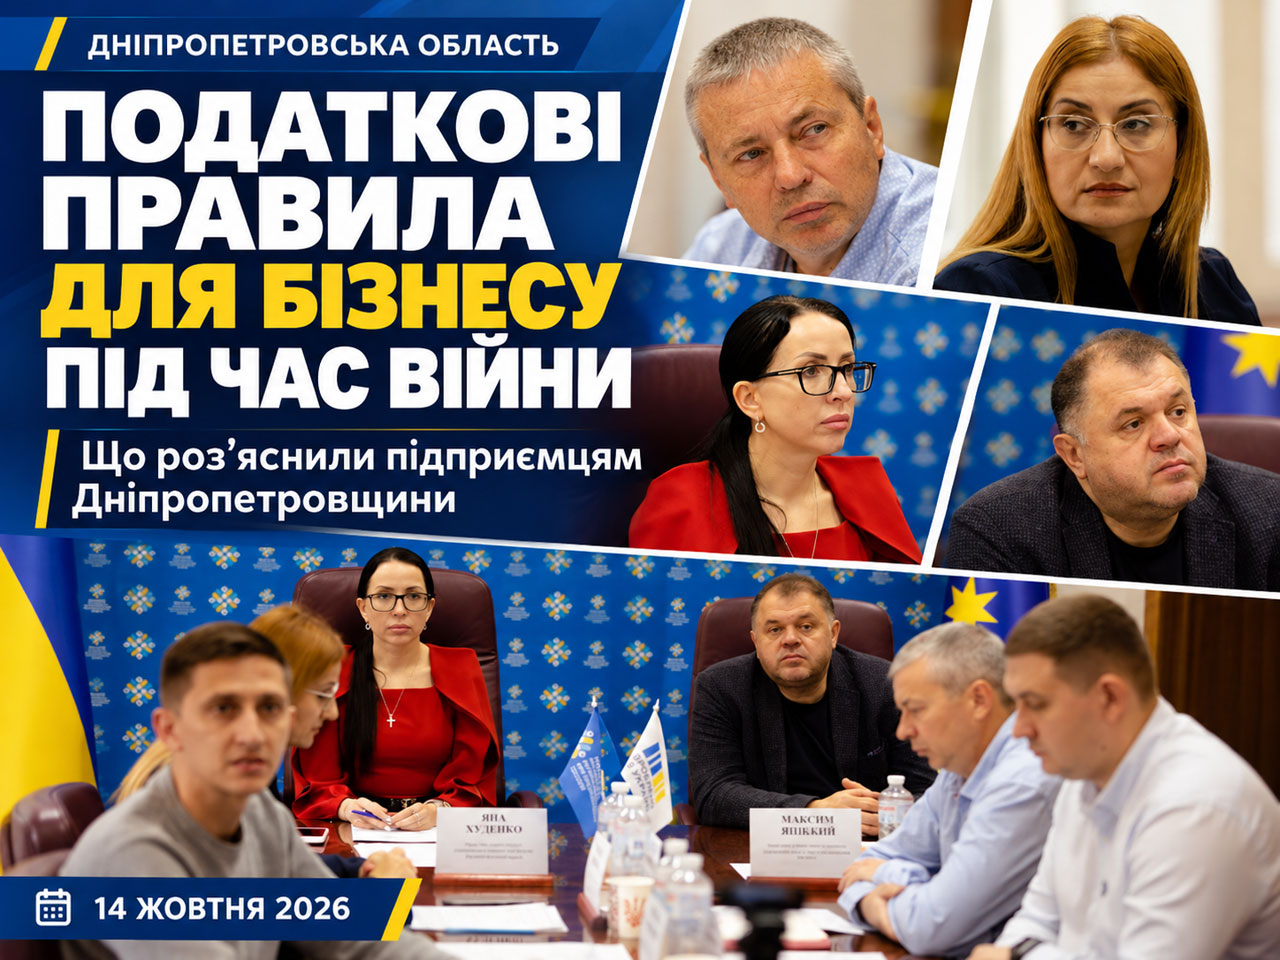
Предпринимателям Днепропетровской области напомнили о важных положениях налогового законодательства, которые приобретают особое значение в условиях военного положения. На очередной встрече в рамках платформы «Диалог власти и бизнеса» представители Главного управления Государственной налоговой службы в Днепропетровской области разъяснили, при каких обстоятельствах налогоплательщики могут получить отсрочку по исполнению обязательств, какие документы необходимо предоставить и в каких случаях руководителю предприятия с налоговой задолженностью могут ограничить выезд за границу. Встреча состоялась 14 октября 2026 года. Одной из главных тем стали предусмотренные законодательством возможности для предпринимателей, которые из-за военных действий, службы в Вооружённых силах Украины или проблем со здоровьем не могут своевременно выполнять свои налоговые обязанности. Когда бизнес может получить отсрочку по налоговым обязательствамВоенные действия создают для предприятий и предпринимателей дополнительные риски: нарушаются производственные процессы, возникают проблемы с доступом к имуществу и документам, а некоторые налогоплательщики физически не могут заниматься хозяйственной деятельностью и своевременно взаимодействовать с налоговыми органами. Эти обстоятельства требуют не только оперативных управленческих решений, но и понимания действующих правовых механизмов. На встрече «Диалог власти и бизнеса» участникам напомнили о Порядке № 225, который определяет условия подтверждения невозможности своевременно исполнять налоговые обязанности. Как следует из разъяснений, представленных во время мероприятия, в предусмотренных законодательством случаях налогоплательщики могут получить право не уплачивать налоги, не подавать налоговую отчётность или не регистрироваться в соответствующих налоговых реестрах в период действия установленных исключений. При этом речь идёт не об автоматическом освобождении всех предпринимателей от налоговых обязательств на время войны. Возможность воспользоваться предусмотренными мерами зависит от конкретных обстоятельств и соблюдения установленной процедуры. Какие обстоятельства могут стать основанием для отсрочкиСреди ситуаций, которые обсуждались на встрече, выделили несколько оснований, связанных с военным положением и последствиями боевых действий:
Перечисленные обстоятельства могут иметь значение при подтверждении невозможности своевременно выполнять налоговые обязанности. Однако предпринимателям важно учитывать, что одного факта нахождения в сложной ситуации может быть недостаточно: необходимо подтвердить соответствующие обстоятельства в установленном порядке. Поэтому бизнесу следует заранее выяснить, какие документы нужны именно в конкретном случае, и не откладывать обращение в налоговую службу до возникновения дополнительных проблем с отчётностью или начислением обязательных платежей. Как подтвердить невозможность выполнять налоговые обязанностиДля применения предусмотренного механизма налогоплательщику необходимо подать заявление и приложить подтверждающие документы. По информации, озвученной представителями налоговой службы, сделать это можно в том числе в электронном формате. Возможность подать документы онлайн особенно важна для предпринимателей, которые находятся в сложных условиях из-за военных действий, не имеют возможности лично посетить налоговый орган или вынуждены решать рабочие вопросы дистанционно. Чтобы снизить риск ошибок, налогоплательщикам стоит придерживаться нескольких практических рекомендаций:
Последний пункт особенно важен для планирования работы предприятия. Отсрочка или применение специального порядка не должны восприниматься как основание полностью отказаться от контроля за налоговыми сроками и дальнейшими обязанностями. Как долго действует освобождение от штрафовОтдельное внимание участники встречи уделили срокам действия предусмотренных мер. Начальник отдела администрирования налогов Государственной налоговой службы в Днепропетровской области Владислав Мостипака пояснил: «Отсрочка налоговых обязательств без штрафов действует в течение шести месяцев после завершения военного положения». Это разъяснение имеет практическое значение для предпринимателей, которые оценивают свои обязательства не только на текущий момент, но и в перспективе после окончания военного положения. Вместе с тем шестимесячный период не следует трактовать как универсальное разрешение не платить налоги и не подавать отчётность всем предприятиям. Возможность применения соответствующих положений связана с предусмотренными законом обстоятельствами и соблюдением установленной процедуры. Предпринимателям необходимо отдельно выяснять, распространяются ли конкретные нормы на их ситуацию, какие именно обязанности затрагивает специальный порядок и какие действия потребуются после окончания соответствующего периода. Для бухгалтеров и руководителей предприятий это означает необходимость вести отдельный контроль за налоговыми обязательствами, сроками подачи заявлений и документами, подтверждающими основания для применения предусмотренных законом мер. Налоговая задолженность и ограничения на выезд руководителя за границуЕщё одним вопросом встречи стали возможные ограничения на выезд за границу для руководителей предприятий, имеющих значительную налоговую задолженность. Согласно информации, представленной участникам мероприятия, соответствующее ограничение может применяться при одновременном наличии двух условий: сумма налогового долга составляет не менее одного миллиона гривен, а задолженность не погашается более 240 дней со дня вручения налогового требования. Таким образом, значение имеют не только размер долга, но и продолжительность его непогашения. Отсчёт указанного срока связан с вручением налогового требования, поэтому предприятию важно учитывать дату этого события и своевременно проверять состояние расчётов с бюджетом. При этом наличие любой налоговой задолженности само по себе не означает, что руководителю автоматически запретят выезд за границу. В разъяснениях речь идёт о конкретных условиях применения ограничения. Что следует учитывать руководителям предприятийДля руководителя компании крупная налоговая задолженность может повлечь не только финансовые последствия для бизнеса, но и дополнительные ограничения, предусмотренные законодательством. Чтобы не допустить ухудшения ситуации, руководителям и финансовым специалистам целесообразно регулярно проверять состояние расчётов с бюджетом, контролировать получение налоговых требований и не оставлять без внимания длительно непогашенные обязательства. Если предприятие уже получило налоговое требование, важно установить дату его вручения, проверить сумму задолженности и выяснить, какие действия доступны для урегулирования вопроса. При возникновении спора о сумме долга или правомерности начислений необходимо отдельно изучить документы и предусмотренные законом способы защиты. Конкретные действия зависят от обстоятельств дела, поэтому при значительной задолженности может потребоваться консультация специалиста по налоговому праву. При каких условиях ограничение могут отменитьВо время встречи также обозначили обстоятельства, при которых соответствующее ограничение может быть снято. В частности, речь шла о погашении задолженности, смене руководителя предприятия или начале процедуры банкротства. Эти варианты не следует рассматривать как одинаковые по своим последствиям или как универсальный способ решения проблемы. Каждый из них связан с отдельными юридическими обстоятельствами, которые требуют проверки применительно к конкретному предприятию. В частности, смена руководителя или начало процедуры банкротства не должны восприниматься как безусловная гарантия немедленного снятия ограничений. Перед принятием решения необходимо уточнить действующие требования законодательства и порядок прекращения конкретной меры. Почему налоговые вопросы остаются актуальными для бизнеса во время войныВстреча в рамках платформы «Диалог власти и бизнеса» стала площадкой для обсуждения вопросов, с которыми предприниматели сталкиваются при ведении деятельности в условиях военного положения. Директор департамента экономического развития Днепропетровской областной военной администрации Яна Худенко подчеркнула, что тема налоговых обязательств регулярно поднимается на подобных мероприятиях, поскольку во время войны и боевых действий у бизнеса возникает особенно много вопросов. Для предприятий такие обсуждения важны прежде всего с практической точки зрения. Понимание действующих правил помогает своевременно реагировать на изменения обстоятельств, оформлять необходимые документы и оценивать возможные последствия налоговой задолженности. Особое значение имеет разграничение двух ситуаций: когда налогоплательщик обязан исполнять обязательства в обычном порядке и когда у него появляются законные основания воспользоваться специальными механизмами. Ошибочная оценка может привести к пропуску сроков, дополнительным расходам и затруднениям при взаимодействии с налоговыми органами. Что предпринимателям стоит сделать уже сейчасПо итогам обсуждения можно выделить несколько направлений, на которые бизнесу Днепропетровской области стоит обратить внимание. Во-первых, необходимо проверить актуальное состояние налоговых расчётов и убедиться, что предприятие контролирует сроки подачи отчётности и уплаты обязательных платежей. Во-вторых, если военные действия, военная служба или другие предусмотренные законодательством обстоятельства препятствуют исполнению налоговых обязанностей, следует изучить условия применения Порядка № 225 и подготовить необходимые подтверждения. В-третьих, руководителям компаний важно отслеживать налоговые требования и сроки погашения задолженности, особенно если её сумма значительна. Игнорирование документов налогового органа может осложнить урегулирование ситуации. Наконец, при возникновении сомнений относительно применения отсрочки, освобождения от штрафов или ограничений на выезд следует обращаться за разъяснениями в налоговую службу и при необходимости получать индивидуальную юридическую консультацию. В условиях военного положения налоговая дисциплина остаётся важной частью устойчивой работы предприятия. Знание предусмотренных законом исключений и своевременное оформление документов позволяют бизнесу принимать более обоснованные решения и снижать риск дополнительных проблем. Важно: перед применением описанных положений на практике необходимо проверить актуальную редакцию законодательства и уточнить индивидуальные обстоятельства в Государственной налоговой службе Украины. Материал основан на информации пресс-релиза Днепропетровской областной военной администрации от 14 октября 2026 года и не заменяет индивидуальную юридическую консультацию. |