|
Страховые услуги в Украине: почему ветеранам и людям с инвалидностью сложнее получить помощь — результаты опроса ARX
Доступность страховых услуг в Украине по-прежнему зависит не только от стоимости полиса и качества обслуживания, но и от того, насколько удобно человеку воспользоваться услугами страховой компании. Возможность оформить договор через интернет, разобраться в условиях страхования, заполнить электронную форму или попасть в офис без посторонней помощи становится важной частью клиентского опыта. Это особенно актуально для ветеранов, действующих военнослужащих, членов их семей и людей с инвалидностью. Страховая компания ARX провела анонимный опрос, чтобы выяснить, с какими трудностями сталкиваются эти категории граждан при взаимодействии со страховыми компаниями. Результаты исследования выявили существенную разницу между цифровыми и физическими каналами обслуживания. Если онлайн-оформление и сайты страховщиков получили преимущественно положительные оценки, то доступность офисов оказалась заметно ниже. Однако наиболее тревожные результаты обнаружились при отдельном анализе ответов людей с инвалидностью: именно эта группа значительно чаще сталкивается с препятствиями на всех этапах получения страховых услуг. Как проводилось исследование и кого опрашивалиОсобенность исследования заключается в том, что оно не ограничивалось клиентами одной страховой компании. ARX предложила участникам оценить свой последний опыт получения страховых услуг независимо от того, в какой организации они оформляли страховку. В опросе участвовали:
Респондентам предлагалось оценить три основных этапа взаимодействия со страховщиками:
Каждый критерий оценивался по пятибалльной шкале. Ответы собирались анонимно, а результаты публиковались в обобщённом виде без указания названий страховых компаний. Такой подход позволяет рассматривать результаты не как оценку работы конкретного страховщика, а как попытку выявить общие проблемы доступности страхового рынка. При этом важно учитывать методологическое ограничение: в опубликованных материалах не указано общее количество участников и распределение респондентов по отдельным категориям. Поэтому результаты следует воспринимать как показатель выявленных проблем и пользовательского опыта, а не как исчерпывающую статистику всего страхового рынка Украины. Онлайн-страхование становится привычным способом получения услугОдним из наиболее заметных результатов опроса стало подтверждение того, что цифровые каналы обслуживания уже занимают важное место в страховании. Согласно опубликованным данным:
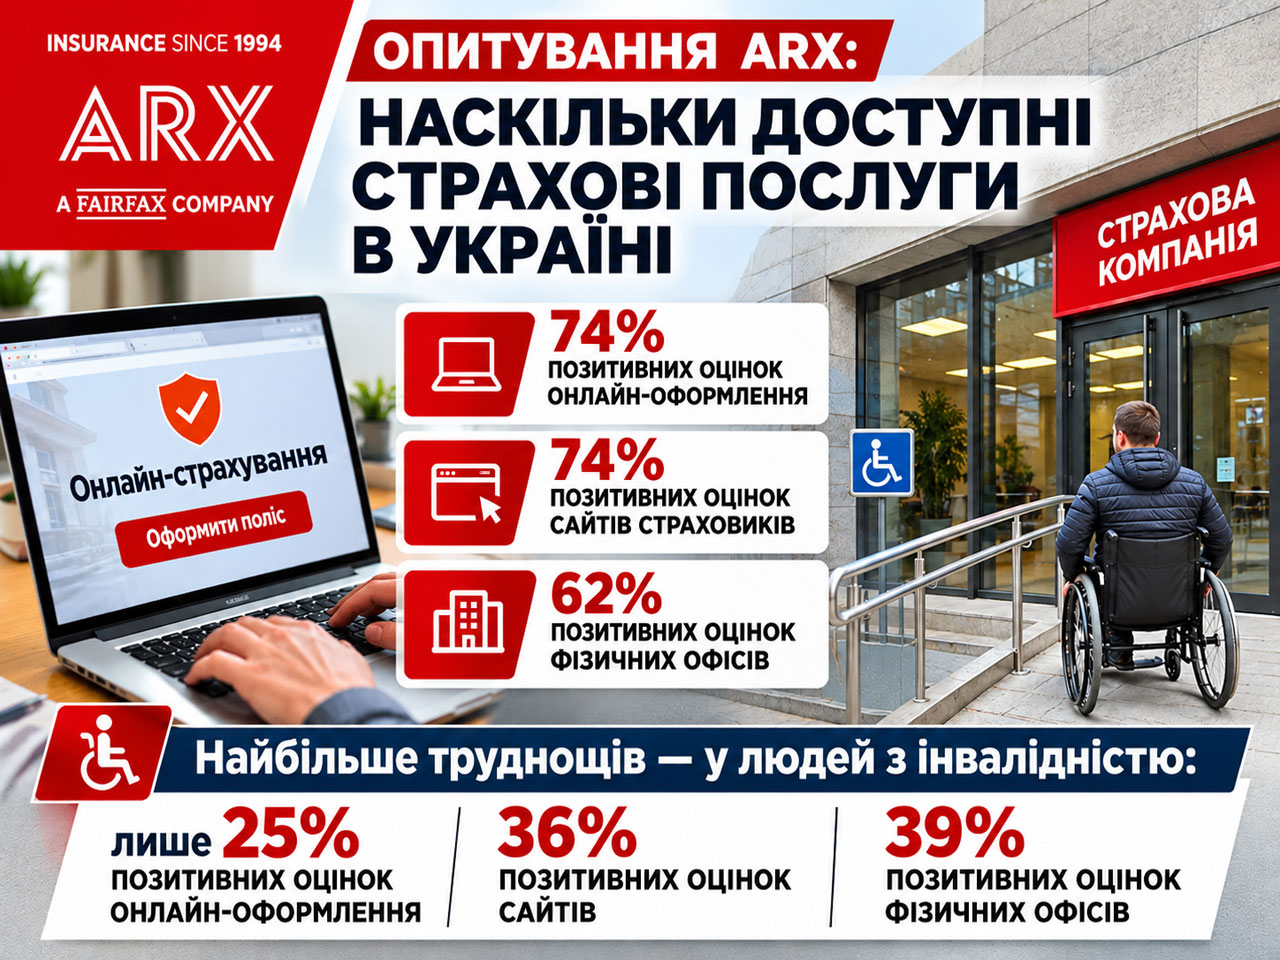
Таким образом, большинство опрошенных уже могут решать страховые вопросы дистанционно. Для клиентов это означает экономию времени, отсутствие необходимости добираться до отделения и возможность пользоваться услугами независимо от места проживания. Особенно важна такая возможность для военнослужащих, которые могут находиться далеко от дома, ветеранов с ограниченной мобильностью и людей, которым сложно самостоятельно передвигаться по городу. Однако само наличие онлайн-сервиса ещё не означает, что он действительно удобен для всех пользователей. Насколько высоко оценили цифровые услугиПри оценке доступности трёх каналов обслуживания участники опроса дали следующие результаты:
Остальные ответы были нейтральными. Цифровое обслуживание получило одинаковую долю положительных оценок — 74%. При этом количество негативных отзывов об онлайн-оформлении оказалось минимальным среди всех трёх каналов. У физических отделений ситуация заметно хуже. Разница между долей положительных оценок онлайн-оформления и посещения офиса составляет 12 процентных пунктов. Одновременно доля негативных оценок офисов втрое выше, чем у онлайн-оформления. Это показывает, что переход страховых компаний к цифровому обслуживанию действительно помогает уменьшать часть барьеров. Но полностью решить проблему доступности только за счёт интернет-сервисов пока не получается. Кроме того, цифровые услуги должны оставаться дополнительной возможностью, а не единственным способом получения страховой защиты. Не все клиенты обладают необходимыми техническими навыками, имеют стабильный доступ к интернету или могут самостоятельно пользоваться электронными сервисами. Почему посещение страховых офисов вызывает больше всего трудностейНаиболее проблемным направлением исследования оказалась физическая доступность отделений страховых компаний. Участников просили оценить не только работу сотрудников, но и конкретные условия, с которыми сталкивается человек при посещении офиса. Результаты показали, что основные претензии связаны с инфраструктурой. Чаще всего негативные оценки получали следующие элементы:
Эти показатели позволяют лучше понять, почему даже обычное посещение страховой компании может превратиться в серьёзное испытание. Например, наличие пандуса само по себе ещё не гарантирует доступности здания. Если он слишком крутой, не оборудован поручнями или заканчивается перед высоким порогом, воспользоваться им самостоятельно может быть невозможно. Аналогичная ситуация возникает внутри помещения. Узкие дверные проёмы, заставленные мебелью коридоры, отсутствие доступного санузла и неудобная зона ожидания способны существенно ограничить самостоятельность посетителей. Отдельная проблема — расположение отделения. Даже полностью оборудованный офис теряет свою практическую доступность, если до него сложно добраться на общественном транспорте или рядом отсутствуют подходящие парковочные места. Сотрудники получают более высокие оценки, чем инфраструктураИнтересно, что отношение персонала к посетителям участники исследования оценивали значительно лучше, чем физические условия обслуживания. Наиболее высокие положительные оценки получили:
Получается, что проблема заключается не столько в нежелании сотрудников помогать клиентам, сколько в условиях, в которых организовано обслуживание. Это важное различие. Даже доброжелательный и профессиональный консультант не сможет полностью компенсировать отсутствие пандуса, слишком узкий дверной проём или невозможность самостоятельно воспользоваться санузлом. Для страховых компаний это означает необходимость работать сразу в двух направлениях: обучать персонал взаимодействию с разными категориями клиентов и последовательно устранять физические препятствия в отделениях. Ветераны и военнослужащие: цифровые сервисы работают лучше, чем офисыОтдельный анализ ответов ветеранов и действующих военнослужащих показал, что их оценки онлайн-обслуживания практически соответствуют общим результатам исследования. Положительные оценки распределились следующим образом:
Таким образом, цифровые каналы получили достаточно высокие оценки, тогда как посещение отделений оказалось значительно менее удобным. Особенно показательно, что положительно физические офисы оценили лишь 53% представителей этой группы. Это на 9 процентных пунктов ниже общего показателя по всем участникам опроса. Такую разницу нельзя автоматически объяснять исключительно физическими ограничениями. Опубликованные результаты не раскрывают причины каждой отдельной оценки. Однако они указывают на необходимость учитывать особенности обслуживания людей, имеющих опыт военной службы. Для ветеранов, в частности, значение могут иметь не только архитектурная доступность и возможность передвижения, но и организация коммуникации, понятность процедур и готовность сотрудников учитывать индивидуальные потребности посетителей. Страхование для этой аудитории — не просто покупка стандартного финансового продукта. Возможность без лишних препятствий получить консультацию, оформить договор и воспользоваться предусмотренными им услугами также влияет на доступность финансовой системы. Люди с инвалидностью столкнулись с наиболее серьёзными барьерамиСамая тревожная часть исследования связана с ответами людей с инвалидностью. Именно в этой категории обнаружился наибольший разрыв между общими результатами и личным опытом пользователей. Если в общей группе цифровые каналы получили по 74% положительных оценок, то среди людей с инвалидностью показатели оказались значительно ниже.
Разница особенно заметна при сравнении онлайн-оформления: положительно его оценили только 25% людей с инвалидностью против 74% участников опроса в целом. Иными словами, для этой категории клиентов интернет не стал гарантией удобного и беспрепятственного получения страховых услуг. Ещё показательнее результаты оценки сайтов. Половина опрошенных людей с инвалидностью дала им негативные оценки. Это свидетельствует о том, что даже при отсутствии необходимости посещать отделение пользователь может столкнуться с трудностями уже на этапе знакомства с предложениями страховщика. Возможные препятствия при использовании цифровых сервисов могут включать:
Это примеры возможных причин, а не установленный опросом перечень конкретных недостатков сайтов. Исследование показывает общую неудовлетворённость пользователей, но не содержит технического аудита интернет-ресурсов. Почему средние показатели могут вводить в заблуждениеОсобое внимание заслуживает тот факт, что во всех трёх категориях обслуживания люди с инвалидностью чаще ставили отрицательные оценки, чем положительные. Для онлайн-оформления соотношение составило 46% против 25%, для сайтов — 50% против 36%, для физических офисов — 58% против 39%. Это означает, что проблемы не ограничиваются отдельными неудобствами при посещении отделений. Они затрагивают весь путь клиента: от поиска информации и выбора страхового продукта до оформления договора и личного обращения к специалистам. Здесь проявляется важная особенность оценки доступности: общие показатели могут выглядеть вполне благополучно, даже если отдельная категория пользователей регулярно сталкивается с серьёзными препятствиями. Например, положительная оценка сайта большинством клиентов не означает, что им одинаково удобно пользоваться людям с нарушениями зрения, ограниченной моторикой или другими особенностями здоровья. Поэтому при оценке качества страхового обслуживания недостаточно анализировать только средний балл. Необходимо отдельно изучать опыт разных групп клиентов и учитывать, какие именно препятствия мешают им пользоваться услугами самостоятельно. Безбарьерность — не только пандусы: что меняется в УкраинеПроблема, выявленная в исследовании ARX, выходит за рамки страхового рынка. Она связана с более широким процессом формирования безбарьерной среды в Украине. В стране постепенно обновляются подходы к проектированию зданий, организации общественных пространств и предоставлению услуг людям с различными потребностями. В частности, в ноябре 2025 года Украина утвердила национальный стандарт ДСТУ ISO 21542:2025 «Здания и сооружения. Доступность и удобство использования урбанизированной среды». Он охватывает широкий круг вопросов: от параметров дверей и пандусов до навигации, освещения и доступности санитарных помещений. Государственная инспекция архитектуры и градостроительства также подчёркивает, что доступность здания определяется не одним отдельным элементом, а совокупностью условий, позволяющих человеку самостоятельно и безопасно пользоваться помещением. Для страховых компаний это особенно актуально. Их офисы должны быть не просто формально оборудованы отдельными элементами безбарьерности, а обеспечивать полноценный маршрут посетителя: от подхода к зданию и входа до получения консультации и выхода из помещения. Не менее важна цифровая безбарьерность. Доступный сайт должен позволять разным категориям пользователей самостоятельно находить информацию, читать условия страхования и проходить процедуру оформления договора. Таким образом, физическая и цифровая доступность должны рассматриваться как взаимосвязанные составляющие качественного обслуживания. Что результаты опроса означают для страхового рынкаИсследование ARX позволяет выделить несколько направлений, на которых страховым компаниям стоит сосредоточить внимание. 1. Проверка реальной доступности отделений. Необходимо оценивать не только наличие пандусов, но и возможность самостоятельно попасть в здание, открыть двери, передвигаться по коридорам, воспользоваться санузлом и получить обслуживание без посторонней помощи. 2. Аудит сайтов и мобильных приложений. Цифровые сервисы следует проверять с учётом потребностей людей с нарушениями зрения, слуха и моторики. Важно оценивать не только внешний вид страниц, но и возможность пройти весь процесс оформления полиса. 3. Развитие альтернативных способов коммуникации. Письменное общение с консультантом, дистанционная поддержка и понятные инструкции могут сделать обслуживание удобнее для людей с разными потребностями. 4. Подготовка сотрудников. Персонал должен понимать, как корректно общаться с людьми с инвалидностью, ветеранами и военнослужащими, не создавать дополнительных препятствий и учитывать индивидуальные особенности посетителей. 5. Регулярный сбор обратной связи. Опросы клиентов, тестирование сервисов и анализ жалоб позволяют выявлять проблемы, которые могут оставаться незаметными при обычной внутренней проверке компании. Почему бизнесу выгодно инвестировать в доступностьБезбарьерность имеет не только социальное, но и экономическое значение. Если человек не может самостоятельно заполнить заявку, разобраться в условиях договора или посетить отделение, страховая компания рискует потерять потенциального клиента ещё до завершения оформления. Доступность непосредственно влияет на клиентский путь: чем меньше препятствий на каждом этапе, тем выше вероятность, что пользователь сможет воспользоваться услугой и вернётся к страховщику в будущем. Кроме того, многие решения, которые изначально разрабатываются для людей с инвалидностью, оказываются полезными и другим клиентам. Понятная навигация, удобные электронные формы, возможность получить консультацию письменно и хорошо организованное пространство делают обслуживание комфортнее для всех. Именно поэтому доступность следует рассматривать не как дополнительную услугу для отдельных категорий населения, а как один из показателей качества страхового продукта. Что говорят представители страхового рынкаЕщё на этапе подготовки исследования глава правления ARX Андрей Перетяжко объяснял, почему компания решила обратиться не только к собственным клиентам, но и к более широкой аудитории. «Мы сознательно сделали анкету открытой для всего рынка, а не только для клиентов ARX. Если мы хотим, чтобы услуги становились доступнее, нужна честная картина по рынку в целом, а не только отчёт о собственных мероприятиях», — отмечал Андрей Перетяжко. Эта позиция отражает важный принцип: оценивать доступность финансовых услуг необходимо не только по внутренним стандартам компаний, но и по реальному опыту людей, которые ими пользуются. При этом опубликованные результаты не содержат отдельных экспертных заключений о причинах выявленных проблем. Поэтому приведённые выше возможные направления улучшения следует рассматривать как практические рекомендации, вытекающие из результатов исследования, а не как официальные выводы экспертов. Какие выводы можно сделать по итогам исследованияРезультаты опроса ARX показывают, что страховой рынок Украины уже достаточно активно использует цифровые каналы обслуживания, однако переход в онлайн пока не сделал страховые услуги одинаково доступными для всех. Для большинства участников исследования сайты и дистанционное оформление оказались удобнее посещения физических отделений. Но опыт людей с инвалидностью существенно отличается от общей картины: именно эта группа чаще всего сталкивается с препятствиями независимо от выбранного способа обслуживания. Отдельного внимания заслуживает ситуация с ветеранами и военнослужащими. Несмотря на относительно высокие оценки цифровых сервисов, физические офисы получили от них заметно меньше положительных отзывов. Главный вывод заключается в том, что доступность страхования нельзя измерять только количеством работающих онлайн-сервисов или наличием пандуса возле входа. Важно, чтобы человек мог самостоятельно пройти весь путь получения услуги — от изучения условий и выбора полиса до оформления договора и последующего обращения за помощью. Для страховых компаний результаты исследования должны стать поводом пересмотреть подходы к организации обслуживания. А для всего финансового рынка — напоминанием о том, что безбарьерность начинается не с формального выполнения требований, а с реальной возможности каждого человека пользоваться услугами на равных условиях. Методология исследованияИсследование проведено страховой компанией ARX в формате открытого анонимного онлайн-опроса. В нём могли участвовать ветераны, военнослужащие Вооружённых сил Украины, члены их семей и люди с инвалидностью, являющиеся клиентами любых страховых компаний. Участники оценивали последнюю страховую услугу, которую оформляли лично. Анализировались три направления: онлайн-оформление, доступность сайта страховщика и посещение физического офиса. Оценивание проводилось по пятибалльной шкале. В опубликованных результатах представлены доли положительных и отрицательных оценок, а ответы респондентов приведены в обобщённом виде без указания страховых компаний. Источник: результаты опроса страховой компании ARX. |
|||||||||||||||||||||||||